
Por Stiven Cartagena
octubre 21, 2026
La inversión en startups de América Latina alcanzó los US$4.696 millones en 2025, un crecimiento del 65% frente al año anterior. Sin embargo, el aumento del capital de riesgo no necesariamente se traduce en más oportunidades de financiación para todas las compañías. Una parte importante de los recursos se concentra en un grupo reducido de startups, mientras que otras enfrentan dificultades para acceder a rondas más avanzadas y financiar su expansión.
Esta concentración plantea preguntas sobre la evolución del ecosistema emprendedor regional: ¿qué determina el acceso al capital?, ¿qué papel cumplen los fondos locales e internacionales en el crecimiento de las startups? y ¿cómo está cambiando la inversión con la llegada de la inteligencia artificial?
El más reciente estudio de Endeavor y Glisco Partners examina el comportamiento del capital de riesgo en América Latina, desde la distribución de las rondas de financiación hasta las diferencias entre compañías nativas de inteligencia artificial y empresas tradicionales que incorporan esta tecnología a sus operaciones.
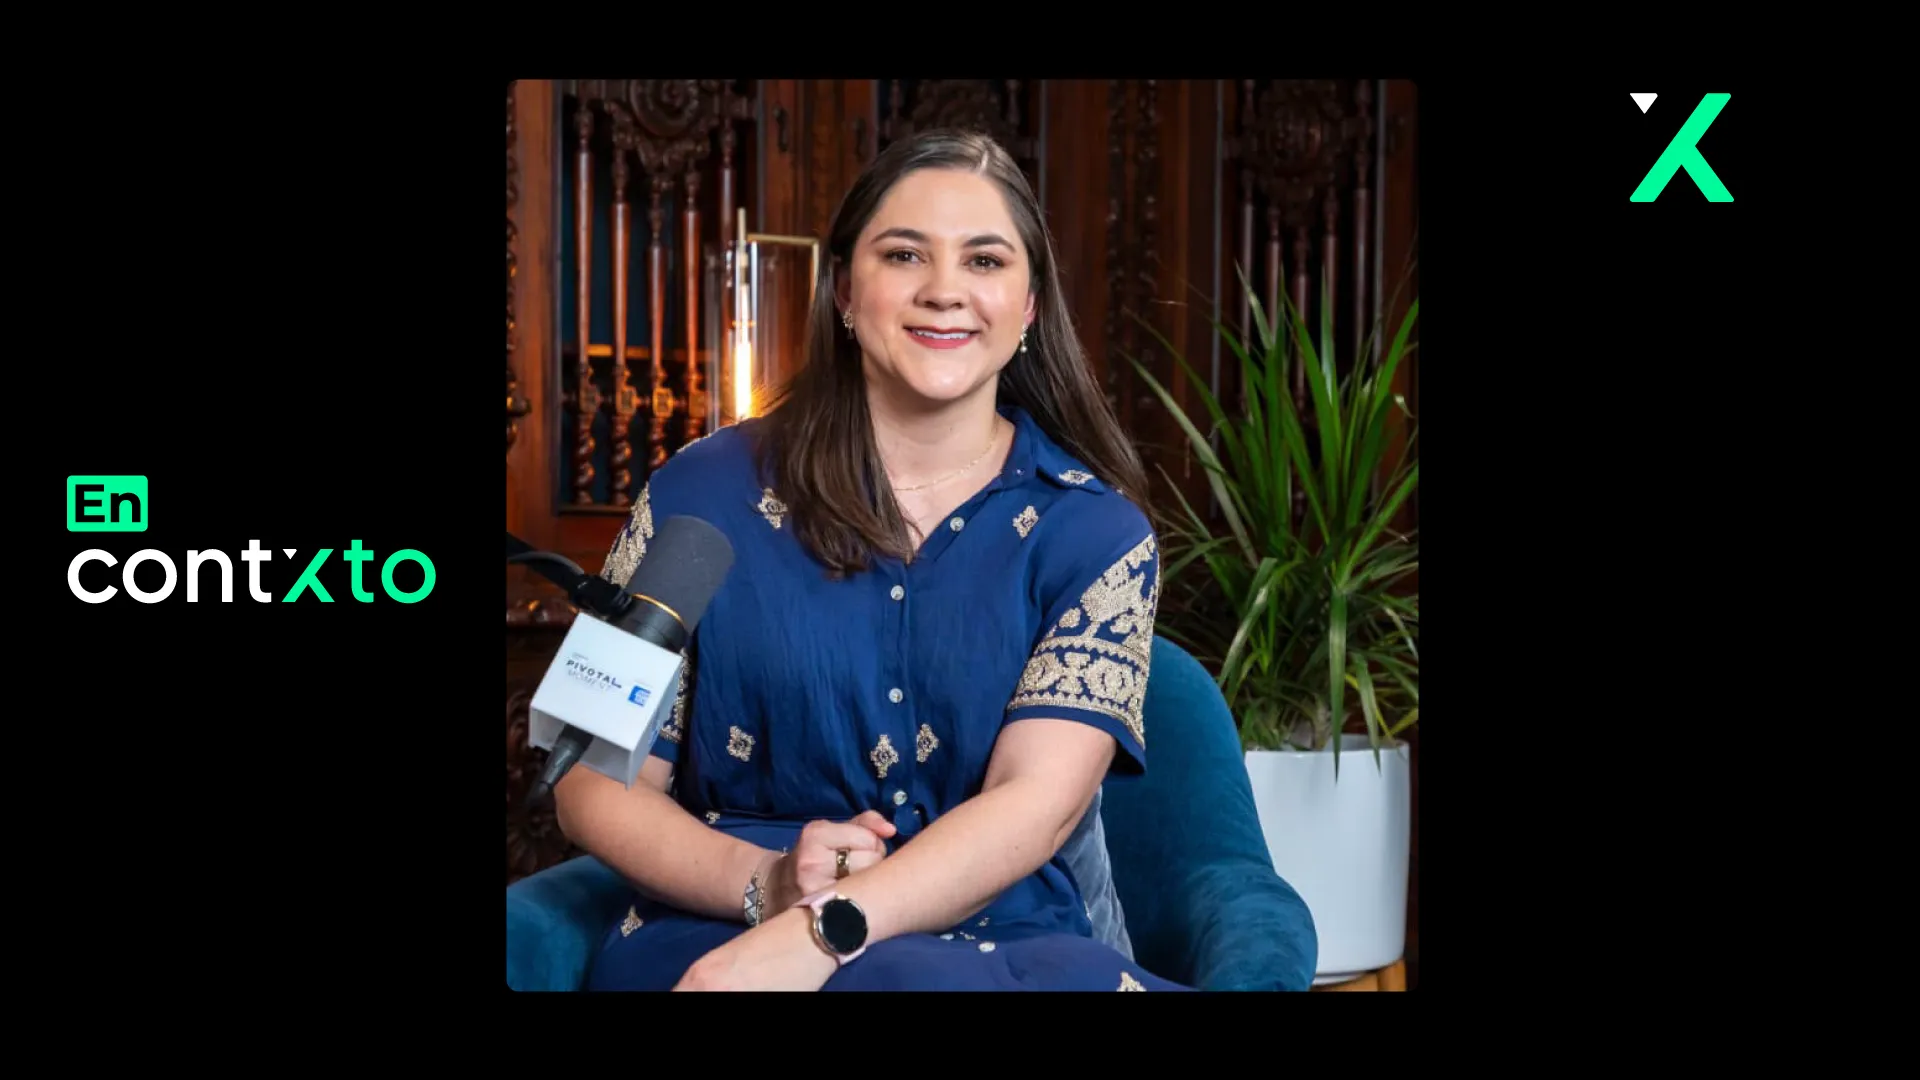
En este episodio de En Contxto conversamos con Cynthia Torres, Chief Innovation Officer de Endeavor México, sobre las tendencias de inversión en la región, la concentración del capital en las megarrondas y los desafíos que enfrentan las startups latinoamericanas para escalar.
Stiven: El capital de riesgo en América Latina volvió a crecer con fuerza durante 2025. La región alcanzó los US$4.696 millones en inversión, un 65% más que en 2024.
Sin embargo, hay un desafío que aún persiste: el mercado sigue siendo pequeño y selectivo, especialmente después del auge que hubo en 2022. Esto ha hecho que muchas startups tengan dificultades para avanzar hacia rondas de inversión más grandes.
Esto es lo que nos dice el nuevo reporte de Endeavor Data Unit, en alianza con Glisco Partners, que también analiza el papel de la inteligencia artificial en el ecosistema emprendedor.
Para conversar sobre esto, tenemos como invitada a Cynthia Torres, Chief Innovation Officer de Endeavor México. Cynthia, bienvenida.
Cynthia: Hola, Stiven. Muchísimas gracias.
Stiven: ¿Cómo debemos interpretar esta cifra y esa recuperación del venture capital en Latinoamérica?
Cynthia: Buenísimo. A ver, me parece una pregunta fundamental que tiene profundas reflexiones detrás. Sí podemos hablar de una recuperación real, pero que sigue siendo parcial.
Si ves la gráfica que aparece publicada en el estudio, efectivamente hay una recuperación en la región. Pero, cuando comparas cómo se da esa recuperación en América Latina frente a lo que pasa en Estados Unidos o en Europa, aparecen diferencias importantes.
Si analizamos el nivel de inversión frente a 2020, Estados Unidos está en 2,8 veces ese capital y Europa, en 2,3 veces. ¿Qué pasa en América Latina? Al analizar la gráfica, vemos que es la región que tiene un punto alto más arriba, pero también una caída más profunda.
Algo interesante es que, en 2024, fue la única región que no logró recuperar el nivel de 2020. Entonces, sí, efectivamente podemos hablar de una recuperación, pero insisto en que es parcial por diferentes factores.
Stiven: Ahora, pasando a un tema muy interesante del estudio, está el de la inteligencia artificial. Se muestran algunas tendencias sobre cómo evoluciona esa inversión. Las startups de IA pasaron de recibir US$165 millones a US$327 millones en un año. ¿Qué está impulsando ese crecimiento de la inversión en IA en Latinoamérica?
Cynthia: Para entrar en el contexto de la inversión en IA, me parece que tenemos que hacer dos distinciones muy importantes: las compañías tech-centric y las tech-enabled.
Para nosotros, las tech-centric o AI-native son aquellas compañías cuya propuesta de valor es la tecnología en sí misma; el producto es la inteligencia artificial. Por otro lado, tenemos las tech-enabled, que son industrias o modelos más tradicionales en los que la tecnología se vuelve un factor para mejorar los productos o para operar de manera más eficaz y eficiente.
El comportamiento en estas dos dimensiones va siendo distinto.
Aunque podamos ver una contracción del 25% del capital disponible, si comparamos el primer semestre de 2025 con el de 2026, lo interesante es que el capital dirigido a la IA se está duplicando. Como bien mencionabas con las cifras, la inversión se está yendo hacia ese sector, siguiendo las tendencias globales.
Stiven: Ahora, algo importante es cómo se comparan las compañías tech-enabled con las tech-centric. ¿Qué está pasando?
Cynthia: La información que tenemos hoy nos ayuda a entender que América Latina está adoptando tecnología e incorporándola a modelos más tradicionales, pero todavía no estamos en el punto en el que se estén generando compañías AI-native al nivel que vemos en otros mercados.
Stiven: Hay muchas que, de hecho, incluso por los comunicados que recibo y las entrevistas que he hecho, deciden primero migrar o nacer desde Estados Unidos o Europa y después escalar a Latinoamérica. Me refiero a las que utilizan inteligencia artificial desde cero, es decir, las AI-native. Mientras que aquí vemos que muchos comercios electrónicos y compañías de atención comienzan a incorporar IA mediante chatbots y agentes en sus sistemas y canales de atención. ¿Es ahí donde se puede ver esa brecha?
Cynthia: Es correcto. Además de los datos del estudio, algo interesante es que Endeavor tiene alcance global y estamos viendo que muchas compañías que lideran la industria de la inteligencia artificial surgen en Polonia y Ucrania. Por supuesto, Silicon Valley sigue teniendo un alcance importante y China no se queda atrás.
Pero algo muy interesante es cómo está evolucionando el ADN y el perfil de los emprendedores.
Hoy vemos cada vez más científicos, por su formación y estructura de pensamiento, liderando estas compañías. Es un fenómeno muy interesante para analizar también en América Latina: cómo se va a dar y cómo debe darse la evolución en la conformación de los equipos para competir en esos segmentos, si queremos que las empresas AI-native crezcan a la velocidad que deberían.
Stiven: ¿qué crees que deben aprender los emprendedores y founders de Latinoamérica de este tipo de mercados?
Cynthia: Hace unos días, durante el lanzamiento del estudio, tuvimos un panel con emprendedores que están desarrollando IA. Fue una conversación y una reflexión muy profunda.
Cuando hablamos de la formación de los emprendedores, conversando con directivos de estos países, nos decían que son personas graduadas con una formación científica y tecnológica muy específica, y que esa formación está dando resultados ahora, 20 años después.
Entonces, tenemos un rezago de varios años en la formación de personas más científicas y orientadas hacia esas ramas. Tenemos que ponernos las pilas en el mundo.
Stiven: ¿Qué está haciendo Endeavor precisamente para formar esos founders?
Cynthia: Lo que estamos haciendo es apalancarnos de lo que llamamos nuestra Network of Trust, una red que no solo incluye emprendedores, sino también consejeros y mentores a nivel global.
Estamos tratando de cerrar la brecha y conectar a esos mentores con los grandes emprendedores que van liderando el tren de la IA, que avanza a una velocidad nunca antes vista.
Fomentamos mucho los peer-to-peer circles, en los que se comparten mejores prácticas y dinámicas. Además de las recomendaciones prácticas, estratégicas y específicas, hay un tema de comunidad: cómo se inspiran mutuamente a soñar en grande. Si ellos lo están haciendo, ¿por qué nosotros no?
También hemos visto muchas sinergias entre las compañías. Ahora hablamos de un nuevo concepto: emprendedores que cada vez crean compañías con una visión global.
En Endeavor hablamos mucho de los eWards: emprendedores que nacen en un país, viven en otro y desarrollan compañías que ofrecen servicios con una intención verdaderamente global.
Creo que gran parte del acompañamiento de Endeavor, además del componente estratégico, se centra en la comunidad, en cómo se construyen equipos y se unen esfuerzos.
Stiven: Es muy interesante lo que mencionas sobre el ADN que tienen los founders de otras regiones. Eso me da paso a la siguiente pregunta. En el reporte también vi que hay un pequeño cuello de botella: las startups reciben capital en etapas seed, pero les cuesta mucho más avanzar hacia las series A y B. ¿Qué deberían tener en cuenta los founders desde las primeras etapas para demostrarles a los inversionistas que su negocio puede ser rentable y crecer a largo plazo?
Cynthia: Este punto me parece súper clave. Algo muy interesante es que, si vemos la distribución del capital internacional por etapas, los fondos regionales son los que están asumiendo el riesgo en las etapas más tempranas.
Uno de los grandes hallazgos del estudio es que casi el 60% del capital del último año se concentró en las series B y C. Pero, justo en la serie B, hubo una caída del 13% frente al año pasado. Esta serie, que es el puente entre dos etapas, es muy interesante para analizar qué está pasando.
También hay un dato interesante: hace unos cinco o seis años, aproximadamente entre 2015 y 2020, las compañías tardaban alrededor de cinco o seis años en llegar a etapas como growth equity. Era una tendencia bastante clara, pero en 2022 algo rompió ese patrón.
Hoy, un porcentaje muy pequeño de las compañías creadas después de 2022 está llegando a esos niveles. ¿Qué va a pasar después? Todavía no hemos vivido suficientes años para tener datos comparativos.
Es interesante observar ese puente de la serie B y lo que está pasando con la capacidad de avanzar hacia las siguientes etapas.
Y, regresando al punto, los riesgos iniciales los están asumiendo los fondos regionales, pero quienes realmente impulsan la escala en las etapas posteriores son los fondos internacionales.
Stiven: Entonces, podemos concluir que el riesgo inicial lo asumen los fondos regionales, pero después quienes realmente impulsan la escala son las organizaciones institucionales e internacionales.
Ahora, mirando hacia los próximos tres o cinco años, desde Endeavor, ¿cómo ven las oportunidades para que las startups de América Latina no se queden precisamente en esas series? ¿Qué oportunidades existen para desarrollar tecnología propia en lugar de adoptar tecnología desarrollada en otros mercados?
Cynthia: No creo que una opción esté bien y la otra mal. Hoy las compañías estamos viviendo una especie de AI anxiety y, aunque operen en modelos o industrias más tradicionales, sí o sí tienen que incorporar inteligencia artificial, porque, si no lo hacen, ya no hay forma de competir.
Por otro lado, ¿cómo se van desarrollando las compañías AI-native? La región tiene que hacer un esfuerzo enorme para competir al nivel de otros países, porque la velocidad a la que se mueve la industria de la IA hace que el rezago sea cada vez más importante.
Creo que por ahí va el tema.
Stiven: Finalmente, Cynthia, de los datos que encontraron en este último reporte, ¿cuál otro de los que no mencionamos puede ser interesante para compartir con los fundadores?
Cynthia: Otro que me parece súper relevante es el tema de las megarrondas. ¿Qué está pasando aquí?
Todos conocemos, por ejemplo, la historia de Clip, que levantó una serie F y sigue sentando precedentes y alcanzando diferentes hitos. Plata también aparece mencionado varias veces en estas rondas de los últimos meses, al igual que lo que están haciendo Walla y Kavak.
Pero algo súper interesante es que estas cinco megarrondas tienen más capital que las otras 105 rondas que se dieron durante el año.
Esto nos habla de una concentración muy importante del capital en esas compañías. Y creo que la reflexión más profunda es que, al final, el resultado del año depende de las decisiones sobre los ciclos de levantamiento de capital de estas empresas.
Si una de ellas, por diferentes factores, decide posponer ese levantamiento, tal vez la cifra de cierre del año cae y podrías estar hablando de niveles de 2023.
Esa concentración y el comportamiento de las megarrondas me parecen muy importantes y merecen un análisis más profundo.
Stiven: Perfecto. Muchísimas gracias, Cynthia, por el espacio y también por el reporte.
Cynthia: Espero que sean datos muy interesantes. Y gracias a ti por este espacio, porque lo que queremos es hablar con mucha transparencia y claridad sobre lo que está viviendo el ecosistema y cuál es la información real.
Pero, sobre todo, queremos generar estas conversaciones y reflexiones para que el documento siga vivo y podamos llegar a muchas más personas.
Por Stiven Cartagena
septiembre 16, 2026